Uma estratégia de apostas pode apresentar bons resultados durante algumas semanas e, ainda assim, não possuir nenhuma vantagem real. Uma sequência favorável pode ser consequência do acaso, de uma amostra pequena ou de condições específicas que dificilmente se repetirão.
É justamente nesse ponto que entra o backtest.
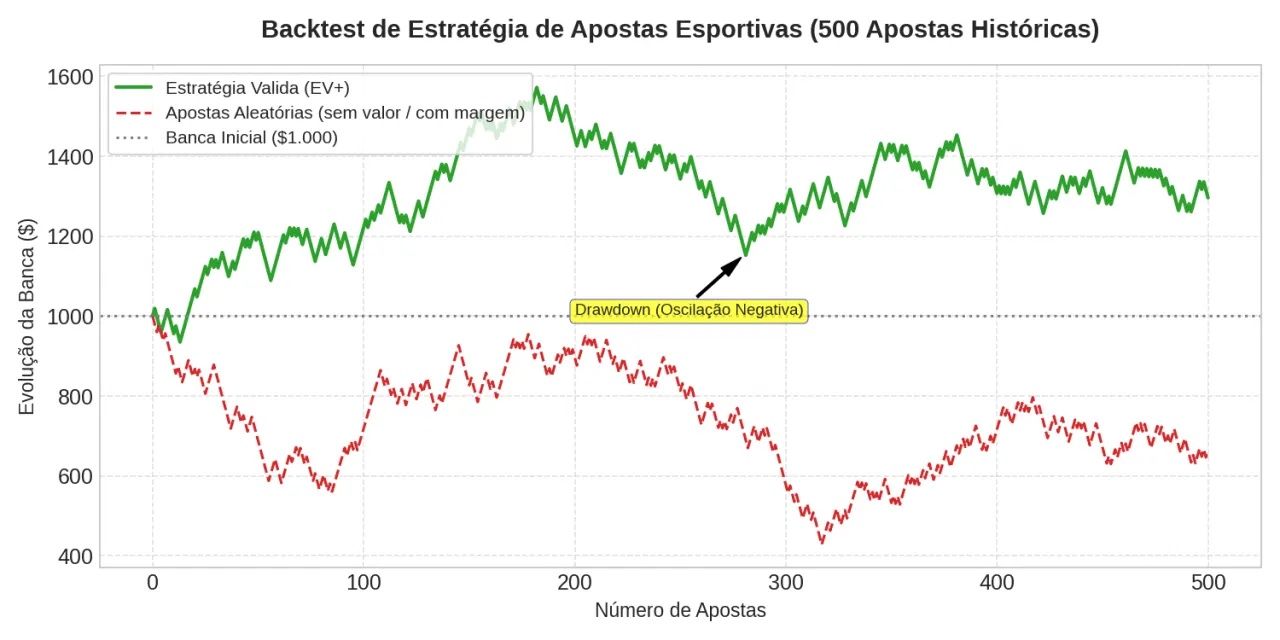
O backtest é uma forma de testar uma estratégia utilizando dados históricos para descobrir como ela teria se comportado caso tivesse sido aplicada no passado. Em vez de olhar apenas para os resultados recentes, o objetivo é reconstruir as decisões da estratégia e medir seu desempenho de maneira sistemática.
Para quem trabalha com análise quantitativa de apostas esportivas, o backtest é uma das ferramentas mais importantes para separar hipótese, evidência e acaso.
O que é backtest?
De maneira simples, podemos definir backtest como:
Aplicar uma estratégia a dados históricos para estimar como ela teria funcionado em determinado período.
Imagine uma estratégia com a seguinte regra:
- apostar no Over 0.5 gol no segundo tempo;
- somente quando o placar do intervalo for 1–0 ou 0–1;
- utilizar apenas odds superiores a 2.00;
- registrar todas as entradas que obedecem aos critérios.
Em vez de esperar meses para descobrir se a estratégia funciona, podemos procurar partidas históricas que apresentaram exatamente essas condições e simular as entradas.
O resultado permitirá analisar métricas como:
- número de apostas;
- taxa de acerto;
- lucro ou prejuízo;
- ROI;
- drawdown;
- sequência de vitórias e derrotas;
- distribuição dos resultados;
- desempenho por campeonato;
- desempenho por período;
- relação entre odds e taxa de acerto.
Mas existe uma condição fundamental:
o backtest precisa reproduzir as informações que realmente estariam disponíveis no momento da decisão.
Por que fazer um backtest?
O principal objetivo não é simplesmente descobrir se uma estratégia teria dado lucro.
É entender como ela se comporta.
Uma estratégia que apresentou 65% de acerto em 30 jogos pode parecer excelente. Entretanto, 30 partidas são uma amostra pequena para tirar conclusões fortes.
Agora imagine outra estratégia com 62% de acerto em 5.000 jogos.
A segunda talvez seja muito mais interessante do ponto de vista estatístico, mesmo apresentando uma taxa de acerto menor.
O backtest permite justamente ampliar essa análise.
Ele ajuda a responder perguntas como:
Existe uma vantagem estatística?
Essa vantagem aparece em diferentes períodos?
O resultado depende de poucos jogos?
A estratégia continua funcionando quando as odds mudam?
Qual é o pior período de perda?
O ROI permanece positivo fora da amostra utilizada para desenvolver o modelo?
Essas perguntas são muito mais importantes do que simplesmente perguntar:
“Quantas apostas eu acertei?”
Taxa de acerto não é suficiente
Um dos maiores erros na avaliação de estratégias é utilizar apenas o percentual de acertos.
Considere duas estratégias.
Estratégia A
100 apostas
60 acertos
40 erros
Odd média: 1.60
Estratégia B
100 apostas
50 acertos
50 erros
Odd média: 2.20
A Estratégia A acertou mais.
Mas isso não significa necessariamente que seja mais rentável.
Nas apostas esportivas, o preço pago pelo mercado é fundamental.
Uma maneira simples de analisar isso é através do valor esperado (EV).
Para uma aposta decimal, podemos representar o EV simplificadamente como:
EV = (Probabilidade de acerto × Odd) − 1
Se uma aposta possui 60% de probabilidade de acerto e odd 2.00:
EV = (0,60 × 2,00) − 1 = 0,20
Isso representa um valor esperado de +20% por unidade apostada, dentro das premissas do modelo.
Por isso, um bom backtest precisa analisar conjuntamente probabilidade, preço e resultado financeiro.
ROI: uma das métricas mais importantes
O ROI, ou retorno sobre investimento, mostra quanto foi ganho ou perdido em relação ao capital apostado.
Uma fórmula simplificada é:
ROI = Lucro líquido ÷ Total apostado
Por exemplo:
- 1.000 unidades apostadas;
- lucro líquido de 80 unidades.
ROI:
80 ÷ 1.000 = 8%
Isso significa que a estratégia apresentou retorno de 8% sobre o volume apostado naquele backtest.
O ROI permite comparar estratégias que possuem volumes diferentes de apostas.
Uma estratégia pode ter 1.000 apostas e outra apenas 200. Olhar somente para o lucro absoluto pode ser enganoso. O ROI oferece uma medida proporcional.
O tamanho da amostra importa
Um dos pontos mais importantes de qualquer backtest é o número de observações.
Imagine que alguém encontre:
“Minha estratégia teve 75% de acerto!”
Parece impressionante.
Mas quando descobrimos que foram apenas 12 apostas, a conclusão muda completamente.
Uma sequência de resultados positivos pode acontecer por acaso.
À medida que o número de observações aumenta, conseguimos avaliar melhor a estabilidade do resultado.
Isso não significa que exista um número mágico de apostas que transforme uma estratégia em “comprovada”. O tamanho adequado depende do mercado, da variância, da vantagem esperada e da precisão que se deseja obter.
Mas, em geral, quanto maior e mais representativa a amostra, melhor a capacidade de avaliar a estratégia.
O perigo do overfitting
Talvez esse seja o maior problema dos backtests.
O overfitting acontece quando uma estratégia é excessivamente ajustada aos dados históricos e acaba aprendendo características específicas daquele conjunto de dados, em vez de capturar um padrão que possa se repetir.
Imagine que você teste dezenas de combinações:
- placar no intervalo;
- minuto;
- campeonato;
- odd mínima;
- odd máxima;
- média de gols;
- mandante;
- visitante;
- número de finalizações.
Depois de milhares de combinações, provavelmente alguma delas apresentará um resultado extraordinário.
O problema é que esse resultado pode ter surgido por acaso.
Quanto mais hipóteses testamos sobre o mesmo conjunto de dados, maior o risco de encontrar um padrão que parece funcionar historicamente, mas não possui poder preditivo real.
É o famoso problema de “ajustar o modelo ao passado”.
Como evitar o overfitting?
Uma das principais técnicas é separar os dados.
Imagine um banco de dados com 10.000 partidas.
Podemos dividir aproximadamente em:
Dados de treinamento/desenvolvimento: 7.000 jogos
Dados de teste: 3.000 jogos
A estratégia é desenvolvida utilizando os primeiros dados.
Depois, ela é avaliada nos jogos que ficaram fora do processo de desenvolvimento.
O objetivo é verificar se o padrão encontrado continua funcionando em dados que o modelo não utilizou para ser construído.
Essa separação é fundamental em Machine Learning, mas também é extremamente útil para estratégias quantitativas baseadas em regras.
Out-of-sample: o verdadeiro teste
O conceito de out-of-sample é especialmente importante.
Um resultado obtido dentro da amostra utilizada para criar a estratégia pode ser chamado de in-sample.
Já o resultado obtido em dados que não participaram da construção da estratégia é out-of-sample.
É nesse segundo conjunto que começamos a ter uma ideia melhor sobre a capacidade de generalização.
Por exemplo:
| Período | Função |
|---|
| 2021–2023 | Desenvolvimento |
| 2024 | Validação |
| 2025–2026 | Teste |
Se a estratégia apresenta resultados muito bons em 2021–2023, mas perde completamente sua eficiência nos períodos seguintes, existe um sinal de alerta.
Por outro lado, se o comportamento permanece relativamente consistente, temos uma evidência mais interessante de robustez.
Walk-forward: simulando o mundo real
Outra abordagem interessante é o walk-forward analysis.
A ideia é reproduzir de maneira mais próxima o processo que aconteceria na prática.
Por exemplo:
- utilizar dados de 2021 para desenvolver a estratégia;
- testar em 2022;
- incorporar os dados de 2022;
- testar em 2023;
- incorporar os dados de 2023;
- testar em 2024.
E assim sucessivamente.
Em vez de construir uma estratégia olhando para todo o passado e depois afirmar que ela teria funcionado, o walk-forward tenta respeitar a sequência temporal.
Isso é particularmente importante porque não podemos utilizar informações do futuro para tomar decisões no passado.
Look-ahead bias: quando o futuro entra no passado
Esse é outro erro grave em backtests.
O look-ahead bias ocorre quando o teste utiliza, direta ou indiretamente, informações que não estariam disponíveis no momento da aposta.
Imagine que você queira simular uma entrada aos 60 minutos.
Se o seu banco de dados contém informações atualizadas após os 60 minutos e você utiliza essas informações para determinar se deveria apostar aos 60′, seu backtest está contaminado.
A mesma lógica vale para estatísticas de equipes.
Se você calcula a média de gols de um time utilizando toda a temporada, inclusive partidas que aconteceram depois do jogo analisado, está utilizando informação futura.
O resultado pode parecer excelente.
Mas seria impossível reproduzi-lo em tempo real.
Custos também precisam entrar no backtest
Outro erro comum é imaginar que uma estratégia pode ser avaliada apenas pela odd e pelo resultado da partida.
Na prática, existem fatores que podem afetar o retorno:
- diferença entre a odd disponível e a odd utilizada no histórico;
- liquidez;
- variação das cotações;
- slippage;
- limites de mercado;
- custos operacionais;
- eventuais diferenças entre provedores de dados.
Se uma estratégia apresenta ROI de 1%, pequenas diferenças entre a cotação teórica e a cotação realmente disponível podem eliminar completamente essa vantagem.
Quanto menor a margem, maior a importância desses detalhes.
Drawdown: o lado que o lucro esconde
Uma estratégia pode terminar um backtest com lucro e ainda assim apresentar períodos muito difíceis.
É aqui que entra o drawdown.
O drawdown mede a queda da banca em relação a um pico anterior.
Imagine uma banca que evolui assim:
R$ 1.000 → R$ 1.300 → R$ 1.050
O maior pico foi R$ 1.300.
A queda até R$ 1.050 representa:
R$ 250
ou aproximadamente:
19,2% de drawdown.
Essa informação é fundamental.
Duas estratégias podem apresentar o mesmo ROI, mas uma delas pode exigir que o investidor suporte uma queda muito maior durante o caminho.
Por isso, analisar apenas o resultado final pode esconder o verdadeiro risco da estratégia.
Distribuição dos resultados
Um bom backtest também deve olhar para a distribuição dos resultados.
Não basta saber que a estratégia terminou com +100 unidades.
É interessante observar:
- maior sequência de vitórias;
- maior sequência de derrotas;
- pior dia;
- pior mês;
- melhor mês;
- distribuição dos retornos;
- frequência de resultados extremos;
- volatilidade.
Essa análise ajuda a compreender como o lucro foi construído.
Uma estratégia cujo resultado depende de dois grandes eventos é muito diferente de outra que apresenta pequenos ganhos distribuídos ao longo de milhares de operações.
Backtest não é previsão
Esse ponto merece destaque.
Um backtest não prova que uma estratégia continuará funcionando no futuro.
Ele apenas mostra como determinadas regras teriam se comportado diante de dados históricos.
O passado é uma evidência.
Não é uma garantia.
Uma estratégia pode apresentar excelente desempenho histórico e perder sua eficiência quando:
- o mercado muda;
- os participantes mudam;
- as informações disponíveis mudam;
- as cotações se ajustam;
- o padrão identificado desaparece.
Por isso, o objetivo do backtest não deveria ser encontrar uma estratégia “infalível”.
O objetivo é encontrar uma estratégia robusta, mensurável e testável.
Um exemplo aplicado ao futebol
Imagine uma hipótese:
“Quando uma partida termina o primeiro tempo em 1–0 ou 0–1, existe uma frequência elevada de pelo menos mais um gol antes dos 60 minutos.”
O primeiro passo não deveria ser apostar.
Deveríamos transformar a hipótese em uma regra objetiva.
Por exemplo:
Condição de entrada:
- placar do intervalo = 1–0 ou 0–1;
- entrada aos 45 minutos;
- mercado = Over 0.5 gol no segundo tempo;
- odd mínima = 2.00.
Depois, o banco histórico poderia registrar:
| Indicador | Resultado |
|---|
| Jogos analisados | 1.000 |
| Entradas | 420 |
| Acertos | 205 |
| Taxa de acerto | 48,8% |
| Odd média | 2,10 |
| Lucro | +X unidades |
| ROI | X% |
| Maior drawdown | X unidades |
A partir daí começa a análise.
O resultado foi consistente?
Funcionou em diferentes temporadas?
Funcionou em diferentes campeonatos?
O desempenho depende de determinadas faixas de odds?
O resultado permanece positivo em uma amostra out-of-sample?
Essas perguntas são mais importantes do que simplesmente encontrar uma taxa de acerto elevada.
Um bom backtest começa antes da planilha
Antes de executar qualquer teste, é importante definir claramente:
1. Hipótese
Qual padrão você acredita existir?
2. Regras
Quando exatamente ocorre uma entrada?
3. Dados
Quais informações serão utilizadas?
4. Período
Qual intervalo histórico será analisado?
5. Mercado
Qual mercado está sendo testado?
6. Preço
Qual odd estaria disponível?
7. Stake
Como cada operação será dimensionada?
8. Métricas
Como o desempenho será avaliado?
9. Validação
Existe uma amostra fora dos dados utilizados para desenvolver a estratégia?
10. Robustez
O resultado permanece quando pequenas alterações são feitas nas regras?
Essa última etapa é particularmente importante.
Se uma estratégia funciona somente com odd 2.013, mas deixa de funcionar com 2.012 ou 2.014, provavelmente existe algum problema.
Um padrão robusto tende a apresentar resultados razoavelmente semelhantes dentro de uma faixa de parâmetros.
Backtest como laboratório
É possível enxergar o backtest como um laboratório quantitativo.
Você possui uma hipótese.
Os dados funcionam como evidência.
O modelo transforma a hipótese em regras.
O backtest executa essas regras sobre o histórico.
E as métricas permitem avaliar o resultado.
Esse processo ajuda a substituir uma abordagem baseada em percepção por uma abordagem baseada em evidências.
Mas existe uma diferença importante entre encontrar um padrão e encontrar uma vantagem sustentável.
O primeiro pode acontecer por acaso.
O segundo exige testes mais rigorosos.
Conclusão
O backtest é uma das principais ferramentas para quem deseja analisar estratégias esportivas de maneira quantitativa.
Ele permite transformar uma ideia em uma hipótese testável e avaliar seu comportamento diante de uma grande quantidade de dados.
Mas um backtest não deve ser tratado como uma máquina de confirmar estratégias.
Pelo contrário.
Um bom backtest também precisa tentar destruir a própria hipótese.
A estratégia deve sobreviver a diferentes períodos, amostras fora do desenvolvimento, variações razoáveis nos parâmetros e análises de risco.
Taxa de acerto, ROI e lucro são importantes, mas não contam toda a história.
Amostra, drawdown, robustez, out-of-sample e ausência de vieses são igualmente importantes.
No fim, a pergunta mais interessante não é:
“Essa estratégia ganhou dinheiro no passado?”
Mas sim:
“Existe evidência suficiente para acreditar que o padrão encontrado no passado pode representar uma vantagem que merece ser investigada no futuro?”
É essa mudança de perspectiva que transforma um simples histórico de apostas em uma análise quantitativa de estratégia.