Monte Carlo aplicado a apostas esportivas
Quem começa a estudar estatística aplicada às apostas costuma encontrar rapidamente uma ideia central: se você aposta com valor esperado positivo, o longo prazo tende a favorecer a estratégia. O problema está justamente em duas palavras: longo prazo. Quase ninguém define o que isso significa, e é aí que muitas bancas quebram.
Neste artigo vamos usar simulação de Monte Carlo para responder a uma pergunta incômoda: quanto tempo é “longo prazo” e o que pode acontecer com a sua banca até lá?
O que EV+ realmente promete
O valor esperado (EV) é uma média. Se você aposta a uma odd de 2,10 em um evento com 50% de chance real, o EV por unidade apostada é:
EV = 0,50 × 2,10 − 1 = +0,05 (ou +5%)
Isso não significa ganhar 5% em cada aposta. Cada aposta é vitória (+1,10) ou derrota (−1,00). O EV diz que, sob essas premissas (apostas independentes e probabilidade estável), o lucro médio por unidade apostada tende a convergir para +5% à medida que o número de apostas aumenta. Com um número finito de apostas, o que existe é uma distribuição de resultados, e parte dela está no vermelho.
Monte Carlo é a ferramenta certa para enxergar essa distribuição: em vez de resolver a matemática de forma fechada, simulamos milhares de “vidas paralelas” do mesmo apostador e observamos o que acontece.
O cenário simulado
- Odd fixa: 2,10
- Probabilidade real de acerto: 50% (EV de +5%)
- Banca inicial: 100 unidades
- Stake fixa de 1 unidade por aposta
- 20.000 simulações, seed 42 (código completo mais abaixo)
Repare no que estamos assumindo: o apostador não erra nada. A probabilidade de 50% é exata e conhecida. Se ele ainda assim sofre, o problema é a variância, não a falta de habilidade.
Três riscos diferentes
Vale separar três conceitos que costumam ser misturados:
- Prejuízo no horizonte: a banca termina abaixo de 100 unidades.
- Drawdown: a banca cai bastante a partir de um pico anterior, mesmo que depois se recupere.
- Ruína: a banca chega a um nível em que continuar apostando se torna impossível ou inviável.
Uma estratégia pode terminar o período no lucro e, no caminho, ter passado por uma queda que faria muita gente abandonar o método. É exatamente isso que o Monte Carlo ajuda a enxergar.
Resultado 1: a chance de terminar no prejuízo
| Nº de apostas | Chance de prejuízo | Lucro mediano | Faixa de 90% dos resultados* |
|---|
| 50 | 33,5% | +2,5 | de −10,1 a +15,1 |
| 100 | 30,8% | +5,0 | de −11,8 a +21,8 |
| 300 | 19,5% | +15,0 | de −14,4 a +44,4 |
| 500 | 14,8% | +25,0 | de −12,8 a +62,8 |
| 1.000 | 6,7% | +50,0 | de −4,6 a +104,6 |
| 2.000 | 1,6% | +100,0 | de +22,3 a +177,7 |
*Entre o 5º e o 95º percentil.
Leia a primeira linha com calma: depois de 50 apostas, cerca de um a cada três apostadores com EV+ perfeito está no prejuízo. Mesmo com 500 apostas, ainda são quase 15%. Só perto de 2.000 apostas a chance de prejuízo vira algo residual.
O Gráfico 1 mostra a mesma história de forma visual: 150 das 20.000 trajetórias, a mediana e a faixa entre o 5º e o 95º percentil.
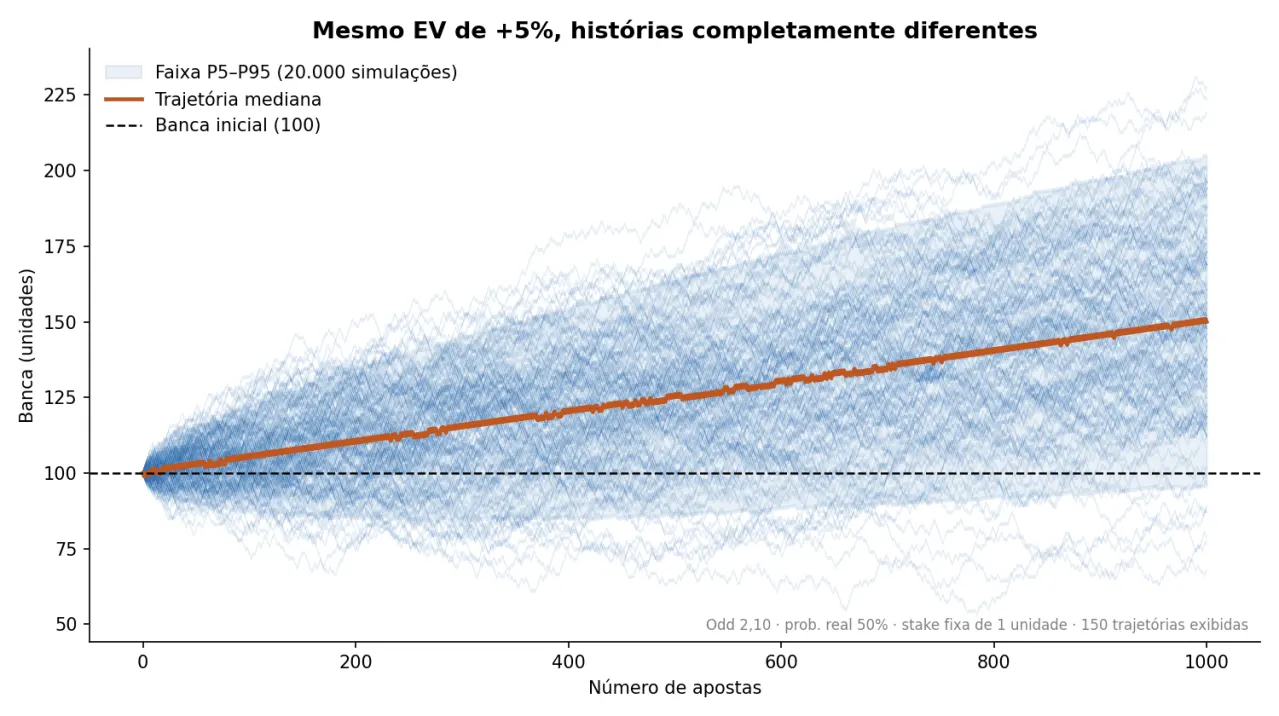
Mesmo EV de +5%, histórias completamente diferentes.
Isso responde à pergunta do título: você pode perder mesmo com EV+ porque a amostra de uma temporada, ou até de dois anos para quem aposta pouco, costuma ser pequena demais para o edge aparecer.
Resultado 2: sequências de derrotas são normais
Nas simulações de 1.000 apostas, medimos a maior sequência de derrotas seguidas em cada trajetória:
- Mediana: 9 derrotas seguidas
- Cerca de 38% dos apostadores enfrentam pelo menos uma sequência de 10 derrotas
- Cerca de 11,6% enfrentam pelo menos uma sequência de 12
- Em aproximadamente 1,5% das simulações, a sequência chega a 15 ou mais. Casos extremos foram ainda maiores.
Ver nove derrotas seguidas com uma estratégia lucrativa não é sinal de que o modelo quebrou: é o comportamento esperado. Sequências de 12 ou mais são incomuns, mas perfeitamente possíveis, e o cérebro humano tende a subestimá-las porque espera que o acaso “se alterne”.
Resultado 3: o drawdown
Em 1.000 apostas com stake fixa de 1 unidade:
- Drawdown mediano: 24 unidades
- 1 em cada 10 apostadores sofre queda de 38 unidades ou mais
- 1 em cada 20 sofre 44 unidades ou mais
E o mais traiçoeiro: em 37,6% das simulações a banca chegou a cair para 90 unidades ou menos em algum momento, em 14,2% para 80 ou menos e em 5,2% para 70 ou menos, com EV+ real e, na maioria dos casos, lucro no fim. Quem não suporta esse vale sai da estratégia antes da recompensa.
Resultado 4: o tamanho da stake muda tudo
Até aqui a stake era fixa. Agora variamos a fração da banca apostada, reinvestindo os ganhos, ao longo de 1.000 apostas, usando exatamente as mesmas sequências de resultados para todas as estratégias, de modo que a única diferença seja o tamanho da stake. O Kelly Criterion, neste cenário, sugere cerca de 4,55% da banca por aposta (como vimos no artigo sobre Kelly).
| Stake (% da banca) | Banca mediana final | Terminar abaixo de 100 | Drawdown mediano | Chance de drawdown > 50% |
|---|
| 1% | 156 | 8,5% | 22% | 0,3% |
| 2% | 218 | 12,0% | 40% | 22,1% |
| Meio Kelly (2,27%) | 234 | 13,3% | 45% | 34,3% |
| Kelly cheio (4,55%) | 311 | 23,1% | 73% | 97,3% |
| 10% | 61 | 56,2% | 98% | 100% |
| 20% | ~0 | 96,3% | 100% | 100% |
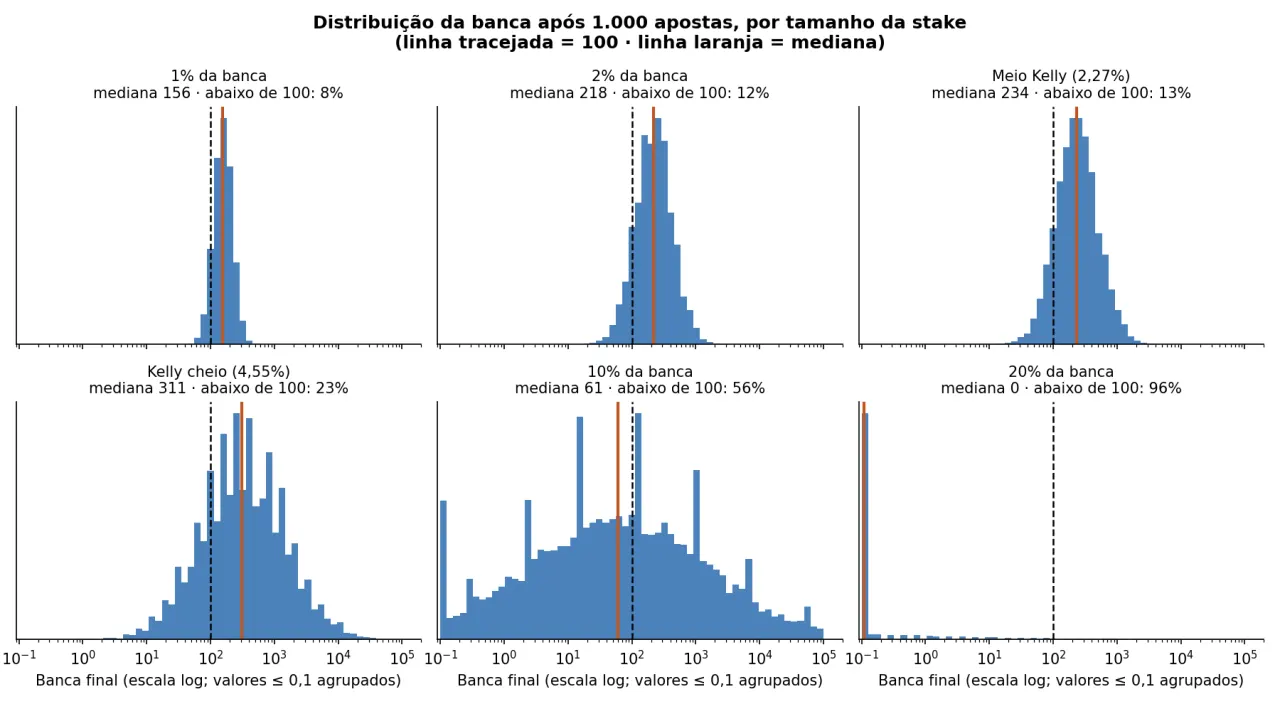
Distribuição da banca após 1.000 apostas, um painel por tamanho de stake.
Esta tabela desmonta dois mitos:
- Kelly cheio tem a melhor mediana, mas é uma montanha-russa. Em 97% das simulações a banca passou por uma queda de mais de 50% em algum momento. É por isso que uma fração do Kelly pode ser considerada quando o objetivo é reduzir a volatilidade e o risco de drawdowns extremos. Mesmo o meio Kelly ainda produz drawdown superior a 50% em cerca de um terço dos casos neste cenário.
- Um EV positivo não protege uma banca superalavancada contra a ruína. Com 10% da banca por aposta, a mediana final é de apenas 61 unidades: o apostador típico termina com quase 40% menos capital. Ao mesmo tempo, o valor esperado matemático da banca cresce de forma explosiva, 100 × (1 + 0,10 × 0,05)¹⁰⁰⁰ ≈ 14,7 mil unidades, porque é puxado por trajetórias extremamente raras de resultados. É um exemplo clássico de como média e mediana podem contar histórias completamente diferentes. Ninguém vive a média, vive-se uma trajetória.
Tecnicamente, a stake excessiva não torna o EV da aposta negativo. O que acontece é que, acima de cerca de duas vezes o Kelly (9,09% neste cenário), o crescimento logarítmico esperado da banca fica negativo, mesmo com o EV de cada aposta positivo. É por isso que, com 10%, a trajetória típica afunda enquanto a média fica gigantesca.
E se o seu EV+ for só uma estimativa?
Tudo acima supõe que o edge de 5% existe de verdade. No mundo real o EV verdadeiro não é observável diretamente: você estima a probabilidade, estima o edge e só então observa resultados. Se o seu edge real for de 2% e não de 5%, ou se for zero, a distribuição se desloca para baixo, os horizontes necessários ficam mais longos e a linha entre “azar” e “estratégia sem valor” fica quase invisível em amostras pequenas.
Por isso vale acompanhar também métricas como o CLV (Closing Line Value), que podem fornecer um sinal mais rápido sobre a qualidade das decisões do que esperar o lucro convergir. O CLV não é prova definitiva de edge: depende da qualidade da linha de fechamento usada como referência.
Como rodar a simulação você mesmo
Parte 1: stake fixa, prejuízo, drawdown e sequências
python
Parte 2: stake percentual (juros compostos)
python
Rode com as suas odds, a sua taxa de acerto e o seu volume real de apostas por mês. O script completo (com os gráficos) está nos arquivos anexos.
Conclusões práticas
- EV+ é uma propriedade do modelo sob determinadas premissas, não uma característica que uma amostra pequena consegue provar sozinha.
- Defina o horizonte antes de julgar. Se você faz 30 apostas por mês, 500 apostas levam mais de um ano. Até lá, resultado negativo é perfeitamente compatível com um edge real.
- Em estratégias esportivas com edge pequeno e alta variância, 50 ou 100 apostas podem ser insuficientes para separar sinal de ruído.
- Dimensione a banca para o drawdown, não para o lucro. A pergunta certa não é “quanto posso ganhar?”, e sim “quanta queda eu suporto sem abandonar o método?”.
- Prefira stakes conservadoras. O ganho de passar de 1% para 2% da banca é modesto; o aumento do risco de queda profunda é enorme.
- Simule antes de apostar. Dez minutos de Monte Carlo com os seus números valem mais que qualquer intuição sobre “sequências de azar”.
Apostar com EV+ não elimina o risco: só faz o tempo trabalhar a seu favor, se você sobreviver a ele.
Aviso: os resultados acima vêm de um modelo simplificado (odd fixa, probabilidade conhecida, apostas independentes) e servem para fins educativos, não como recomendação de aposta. Apostas envolvem risco de perda.